

A união de aposentadoria e pensão por morte está entre as exceções que permitem o recebimento duplo de benefícios do Instituto Nacional do Seguro Social (INSS) no Brasil. A concessão simultânea, no entanto, exige o cumprimento das alíquotas de redução sobre o menor valor estabelecidas pela Reforma da Previdência (Emenda Constitucional nº 103/2019) e limita o montante acumulado pelos segurados.
A dúvida sobre quem tem direito a receber mais de um benefício do INSS cresce diariamente nos canais de atendimento. Segundo o chefe do Serviço de Reconhecimento de Direitos da Superintendência Norte-Centro-Oeste do INSS, Ricardo Gaspar de Souza, em entrevista ao programa Rádio Previdência, da EBC, o segurado precisa entender que a renda final não corresponde à soma simples das duas alíquotas cheias.
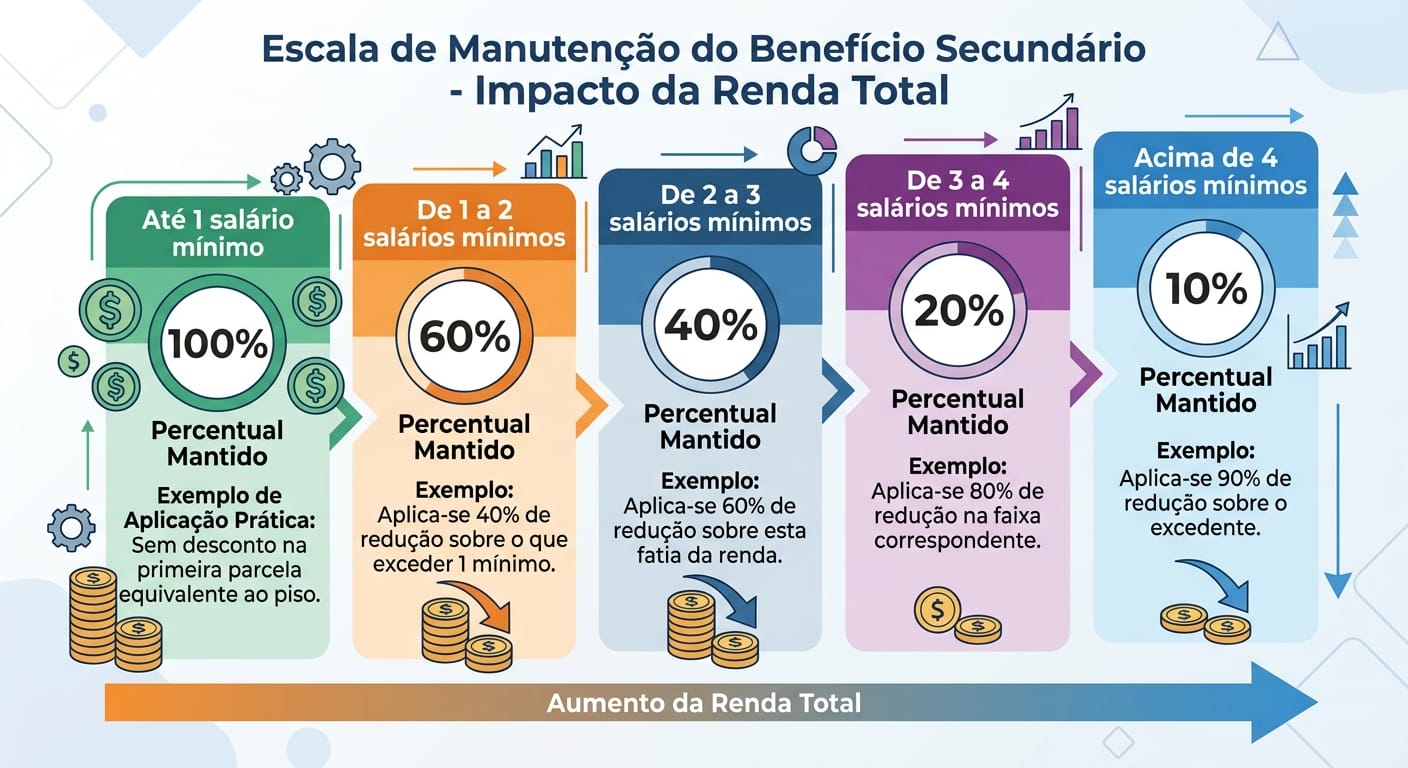
O beneficiário receberá 100% do valor do benefício mais vantajoso, enquanto o segundo sofrerá um desconto escalonado previsto em lei.
Cálculo da redução proporcional
A regra do desconto progressivo entra em ação sempre que o cidadão preenche os requisitos para acumular aposentadoria e pensão por morte. O cálculo preserva o valor integral do benefício de maior montante econômico. Já o benefício secundário é fatiado em faixas baseadas no salário mínimo nacional.
Entender esse mecanismo evita surpresas no orçamento familiar. A legislação garante expressamente que, independentemente do percentual de redução aplicado sobre o benefício de menor valor, o total final pago pela Previdência Social nunca será inferior ao piso do salário mínimo vigente.
Benefícios acumuláveis do INSS permitidos
Identificar os combos previdenciários autorizados garante ao segurado o acesso pleno aos seus direitos sem risco de indeferimento. Abaixo estão listadas as combinações permitidas pela legislação atual:
- Aposentadoria acumulada com pensão por morte: a combinação mais comum, sujeita à tabela de redução progressiva no menor valor.
- Pensão por morte do INSS com pensão de regime próprio ou militar: cumulação entre sistemas distintos (ex.: INSS e RPPS estadual/federal).
- Auxílio-acidente com pensão por morte: permitido simultaneamente, observando as especificidades do fato gerador.
- Auxílio-acidente com auxílio por incapacidade temporária: autorizados simultaneamente quando decorrentes de doenças ou lesões totalmente distintas.
- Pensão por morte paterna acumulada com pensão por morte materna: garantido aos dependentes do casal falecido.
- Auxílio por incapacidade temporária com pensão por morte: o recebimento do antigo auxílio-doença não impede a pensão por falecimento de cônjuge.
Quando acumular benefícios é proibido por lei
Evitar pedidos incompatíveis previne longos processos administrativos no Meu INSS, já que a norma veda estritamente o pagamento duplo em situações em que a cobertura social possui a mesma natureza ou finalidade assistencial.
Duas aposentadorias do mesmo Regime Geral (RGPS) estão fora de cogitação: é impossível receber dois benefícios dessa modalidade pagos pelo próprio INSS. A mesma lógica vale para quem já é aposentado e busca um benefício por incapacidade, já que não há direito a auxílio-doença ou aposentadoria por invalidez nesses casos. O salário-maternidade também não pode ser recebido junto com o auxílio por incapacidade temporária, sendo vedado o pagamento simultâneo de ambos.
Em situações envolvendo pensão por morte seguem a mesma restrição. Quando há mais de um cônjuge ou companheiro falecido, a viúva ou o viúvo precisa optar por apenas uma pensão do RGPS, sem possibilidade de acumular as duas.
O auxílio-reclusão segue regra semelhante, pois é proibido acumular esse benefício por mais de um gerador, e, caso o beneficiário passe a ter direito a incapacidade temporária, salário-maternidade ou aposentadoria, ocorre substituição imediata pelas rendas incompatíveis. Da mesma forma, não é possível somar dois auxílios-doença ao mesmo tempo.
O Benefício de Prestação Continuada (BPC/Loas) tem restrições próprias por seu caráter assistencial. Como exige comprovação de miserabilidade, ele inviabiliza o recebimento simultâneo de qualquer outro benefício previdenciário ou assistencial.
Isso inclui o auxílio-inclusão, pois ao ingressar no mercado formal de trabalho e passar a receber esse auxílio, o BPC é automaticamente suspenso. Por fim, a pensão especial da Síndrome Congênita do Zika também não pode ser acumulada com o BPC ou com o auxílio-inclusão, cumulatividade expressamente vedada em texto legal.
Riscos de omissão e fraude
Informar o recebimento de outra renda previdenciária é dever legal do segurado no momento da habilitação do pedido. A omissão de dados, seja de aposentadorias estaduais, municipais ou militares, pode desencadear a abertura de apuração de irregularidade administrativa e cruzamento automatizado de dados federais.
A constatação de pagamentos indevidos acarreta a suspensão imediata do benefício, o cancelamento da concessão e a obrigatoriedade de devolução integral dos valores recebidos irregularmente, corrigidos monetariamente. O aviso do INSS é claro: o segurado deve autodeclarar imediatamente qualquer renda já percebida em outros órgãos.
Consulta prévia no Meu INSS
Verificar o enquadramento do seu caso antes de formalizar o requerimento evita dor de cabeça. A orientação oficial da Previdência Social é utilizar os canais remotos oficiais para simular e checar a compatibilidade das rendas:
- Aplicativo ou Portal Meu INSS: acesso pelo sistema gov.br para verificação de extratos e simulação de benefícios.
- Central de Atendimento Telefônico 135: ligação gratuita de telefones fixos e atendimento de segunda a sábado.
- Agências da Previdência Social (APS): atendimento presencial mediante agendamento prévio pelos canais digitais.
FOTOS: Você sabia que algumas profissões podem garantir aposentadoria especial?


*Sob supervisão de Luiz Daudt Junior.