
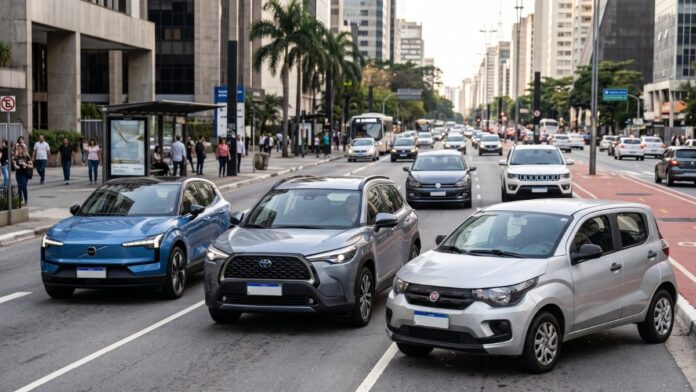
A isenção do Imposto Seletivo para 12 modelos de carros com motor 1.0, taxistas e pessoas com deficiência (PcD) entra em vigor em 2027 com a regulamentação da Medida Provisória nº 1.399/2026. Editada no âmbito da reforma tributária, a norma reconfigura o mercado automotivo brasileiro ao conceder descontos para veículos elétricos e híbridos flex, enquanto encarece a tributação de automóveis a gasolina e diesel com base nos níveis de emissão e potência do motor.
Carros 1.0 garantem isenção do Imposto Seletivo
Os carros 1.0 isentos do Imposto Seletivo 2027, conhecido popularmente como imposto do pecado, somam 12 modelos populares com câmbio manual, enquadrados no programa Carro Sustentável. O benefício concede alíquota zero a veículos de entrada que atendem aos requisitos de eficiência energética e baixa emissão de poluentes.
Confira a lista de veículos 1.0 contemplados com a isenção total:
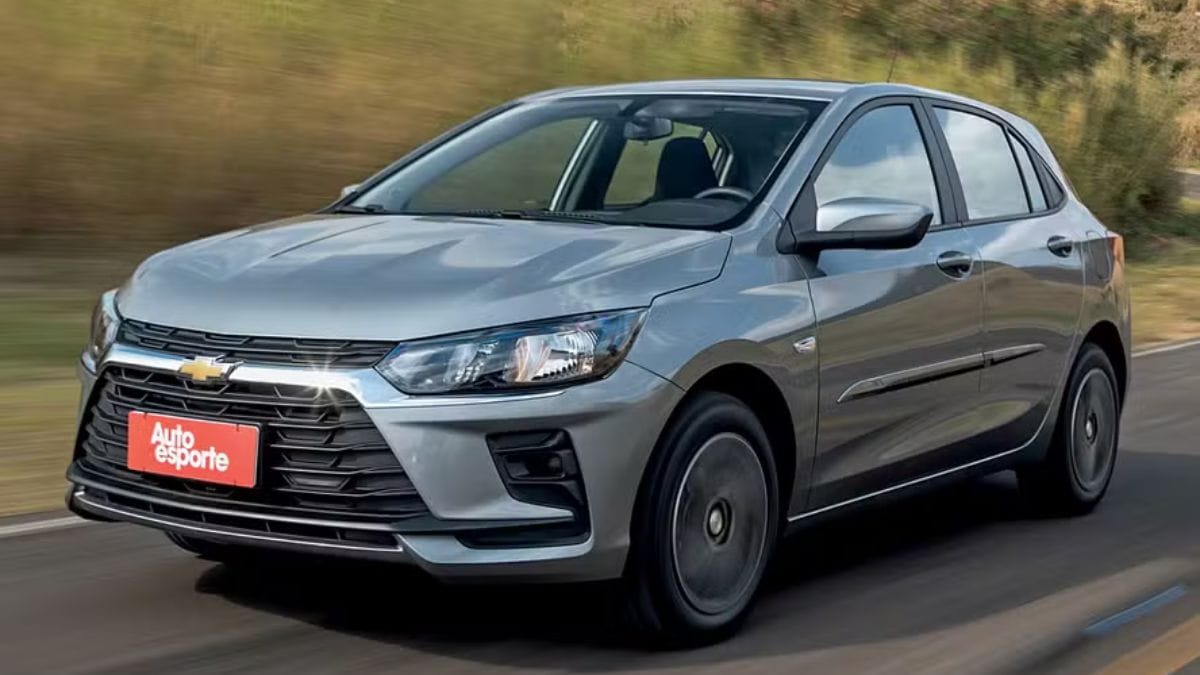
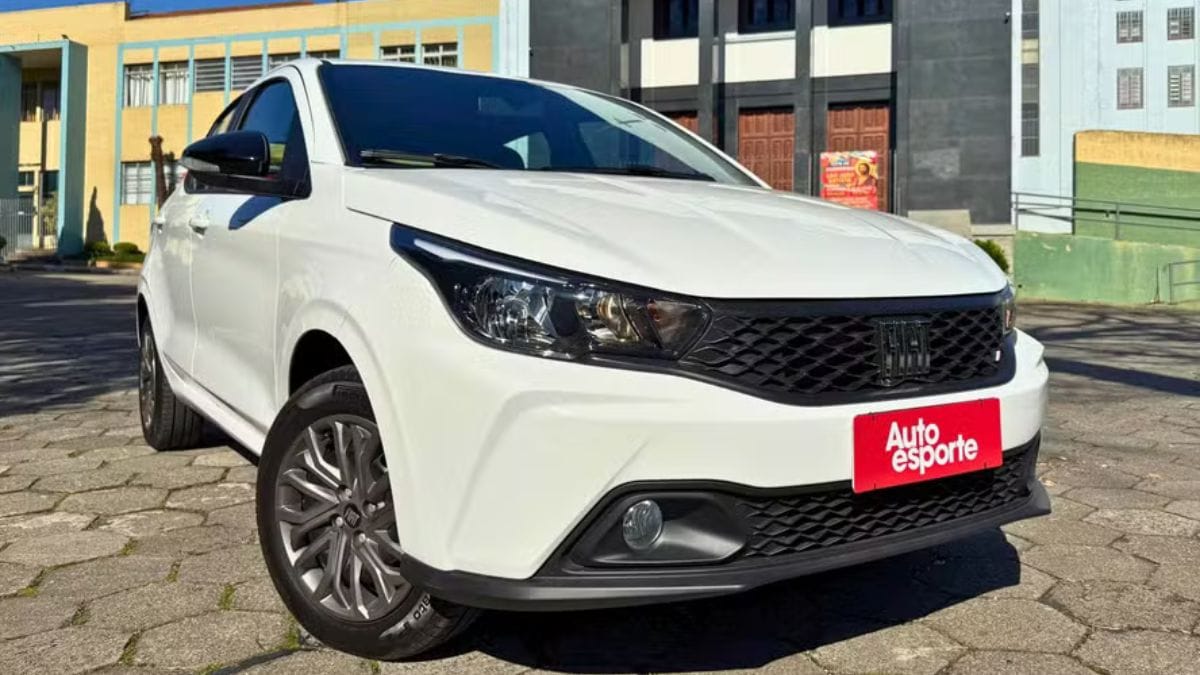
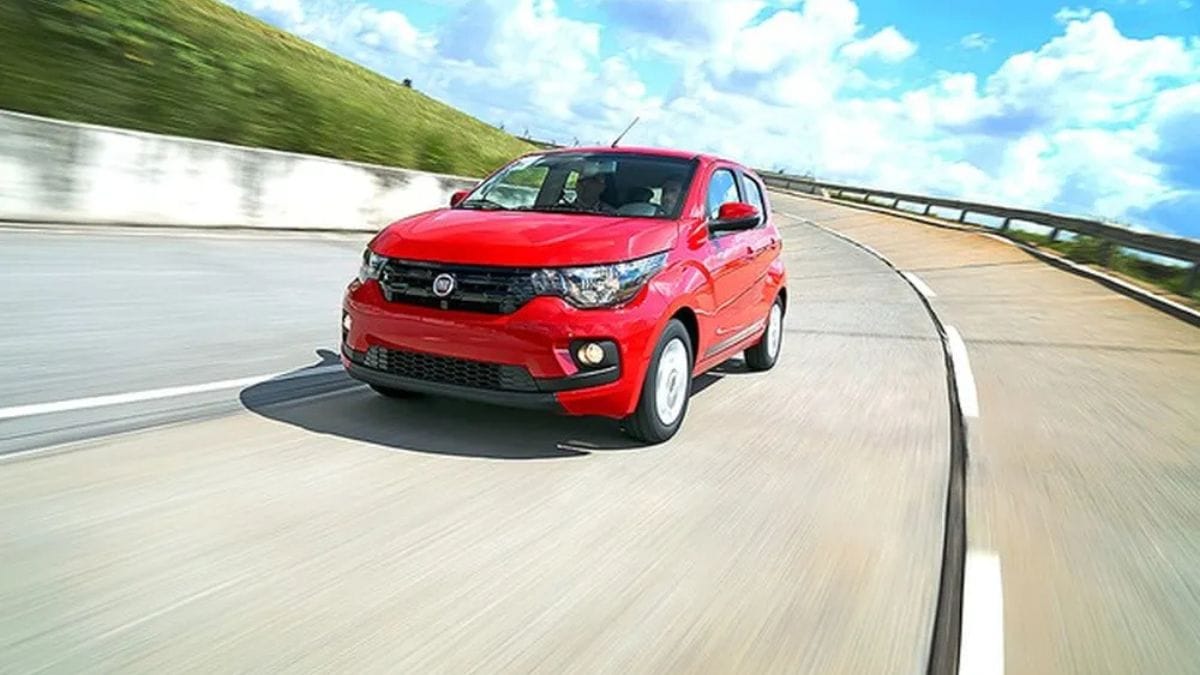
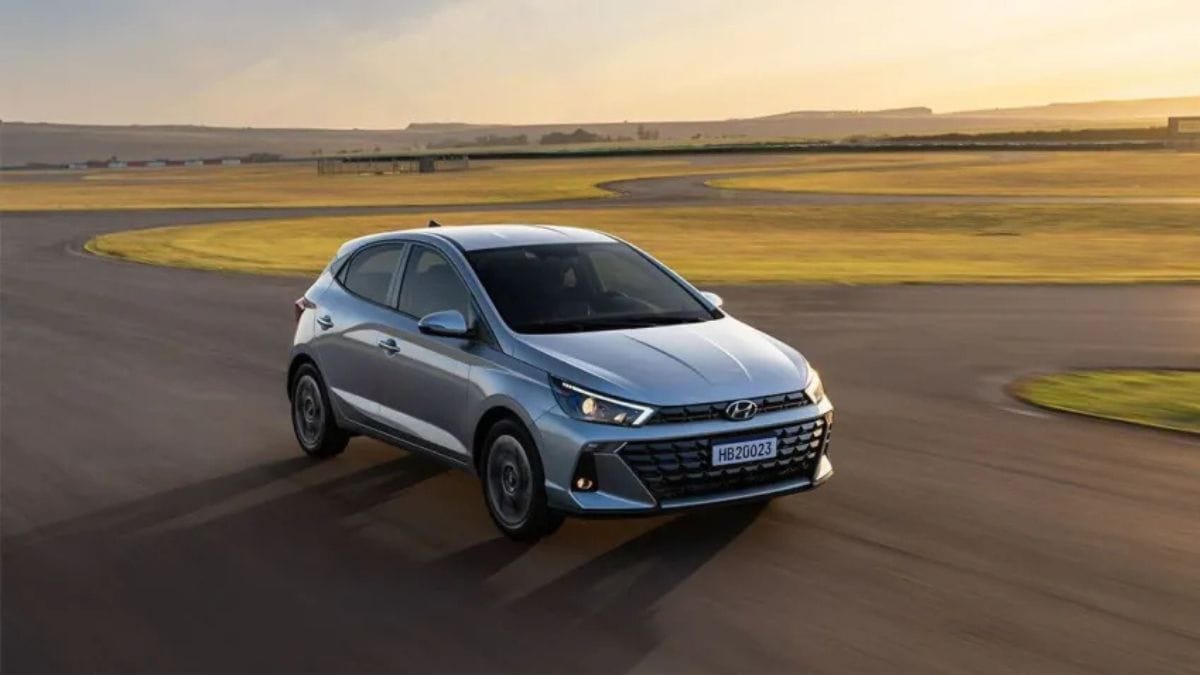
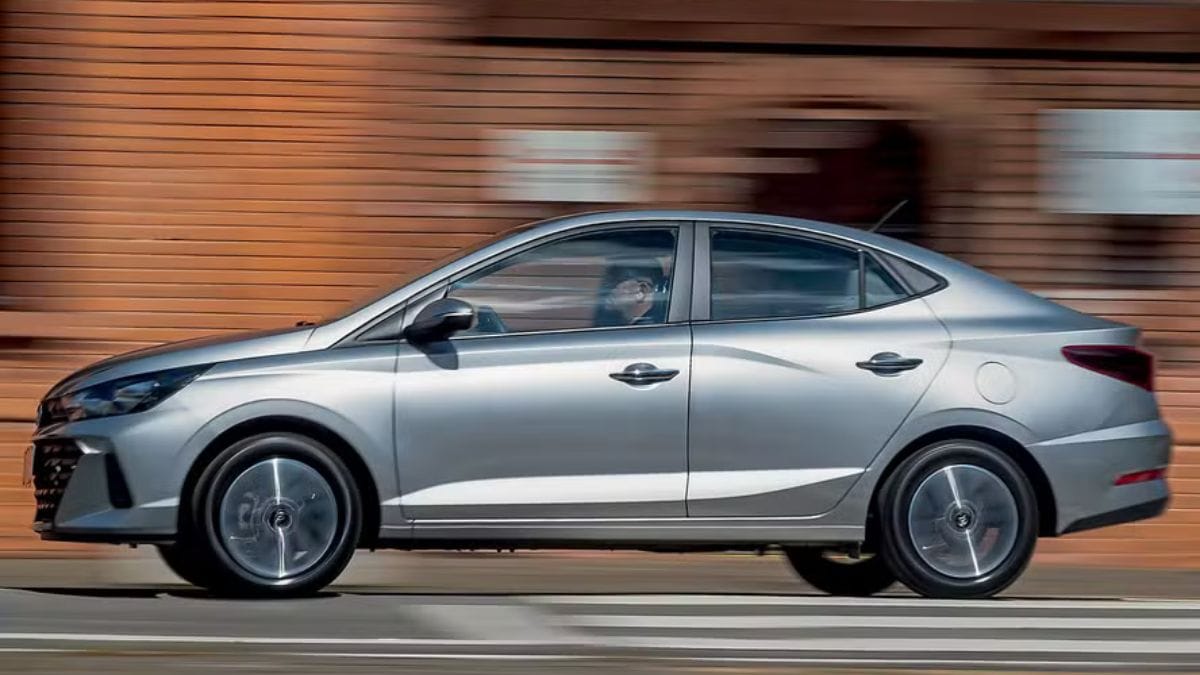
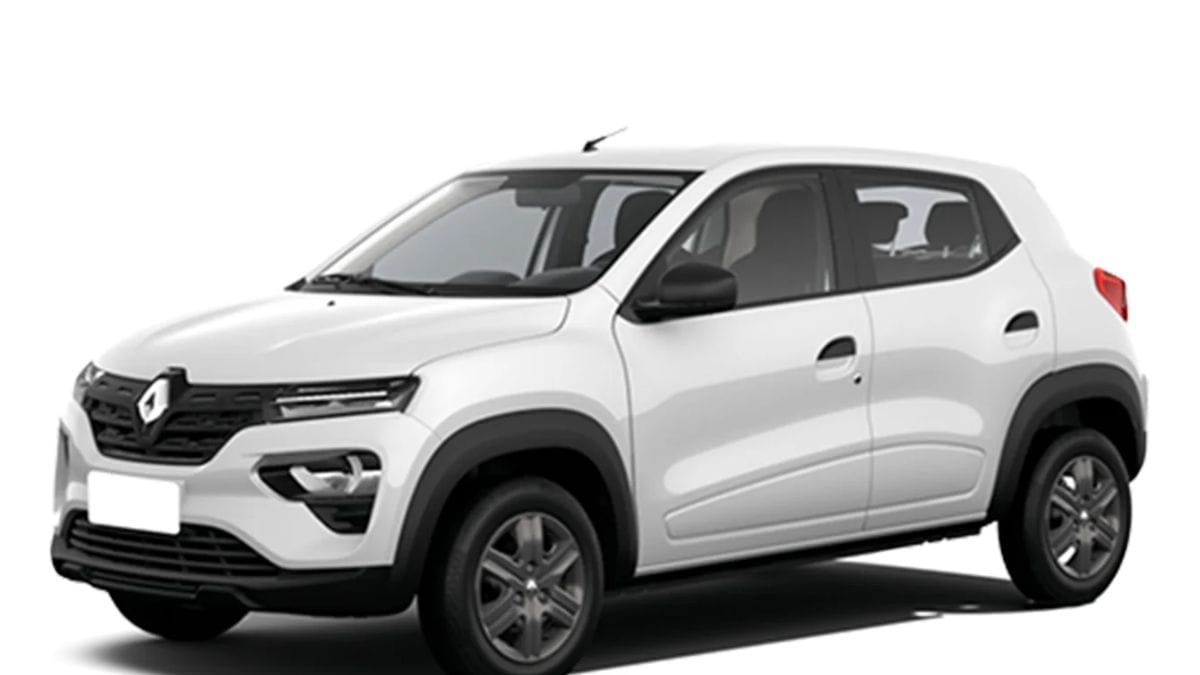
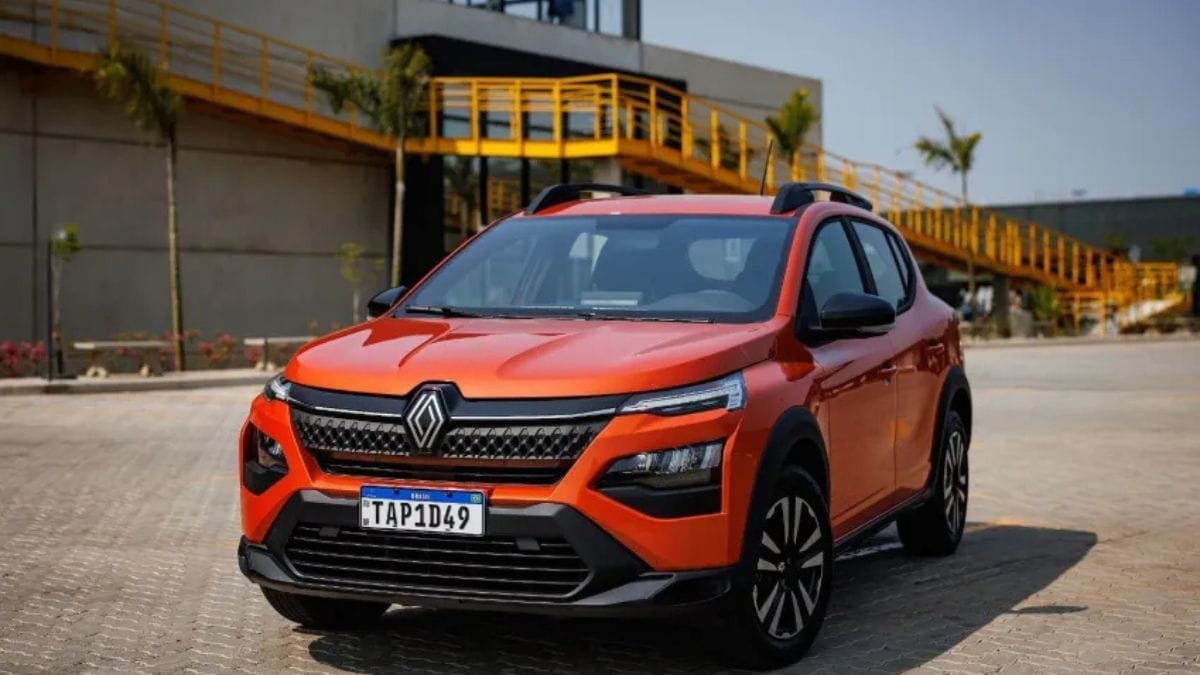
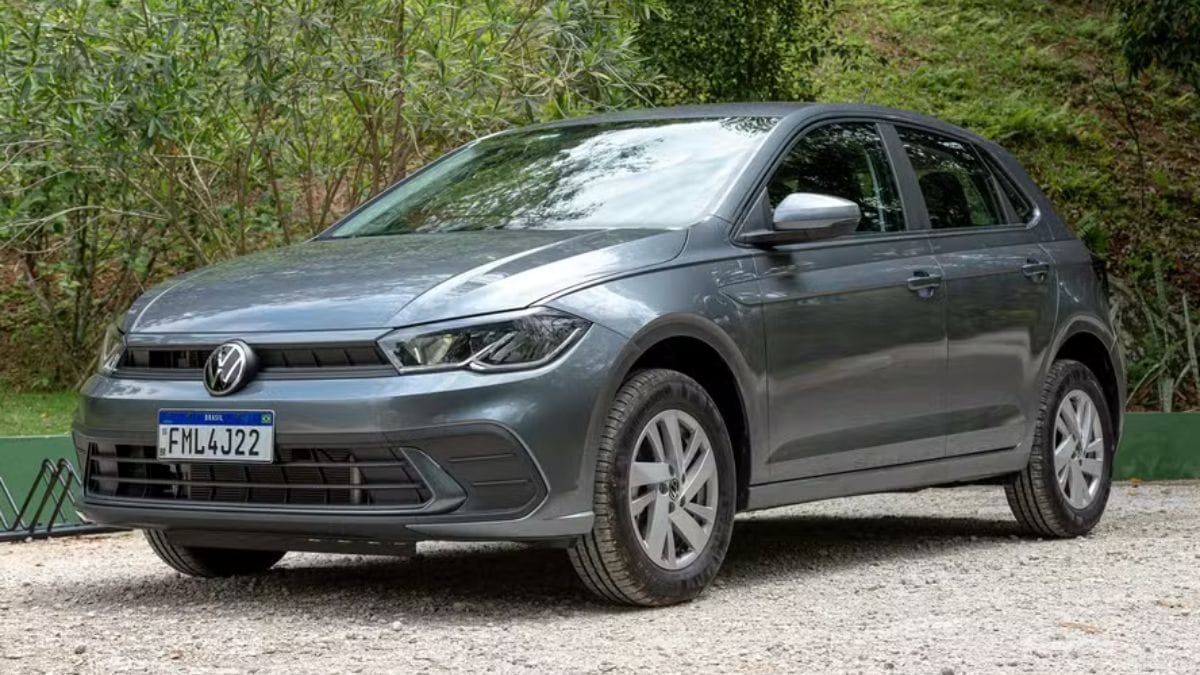
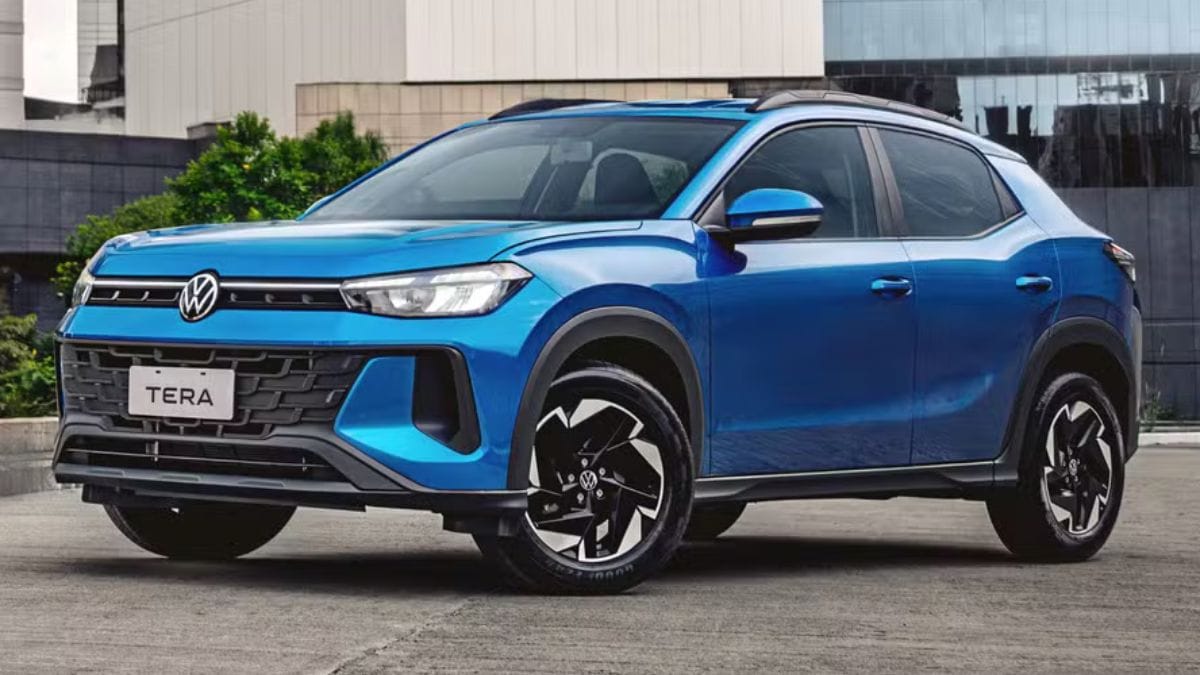
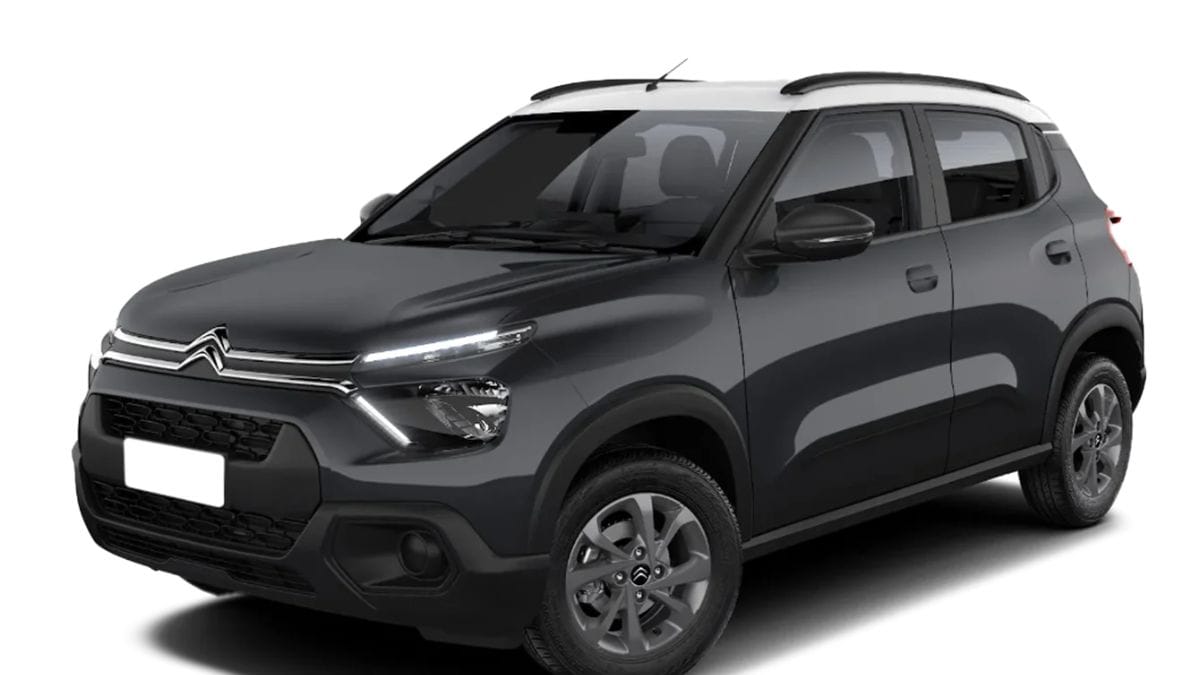
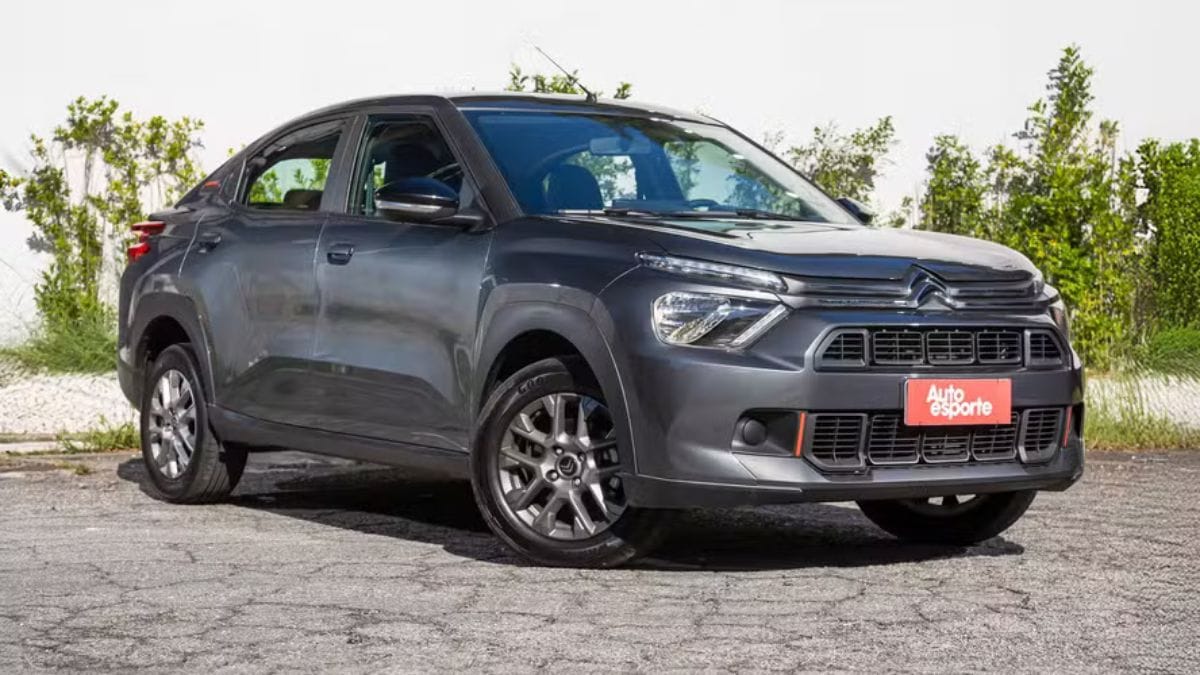
Os modelos adicionais de entrada, com motor 1.0 aspirado e transmissão manual, também foram homologados pelo programa.
Isenção total para PcD, TEA e taxistas
A alíquota zero do Imposto Seletivo beneficia também compras por PcD, pessoas com TEA e taxistas, independentemente do modelo ou motorização escolhida. A regra preserva as políticas sociais de acessibilidade e mobilidade urbana na transição para a nova carga tributária.
A manutenção da isenção assegura desconto integral do novo tributo na aquisição direta de veículos por condutores com deficiência física, visual, mental severa ou profunda, pessoas com transtorno do espectro autista (TEA) e profissionais do transporte individual passageiro.
Tabela do Imposto Seletivo e regras de cálculo
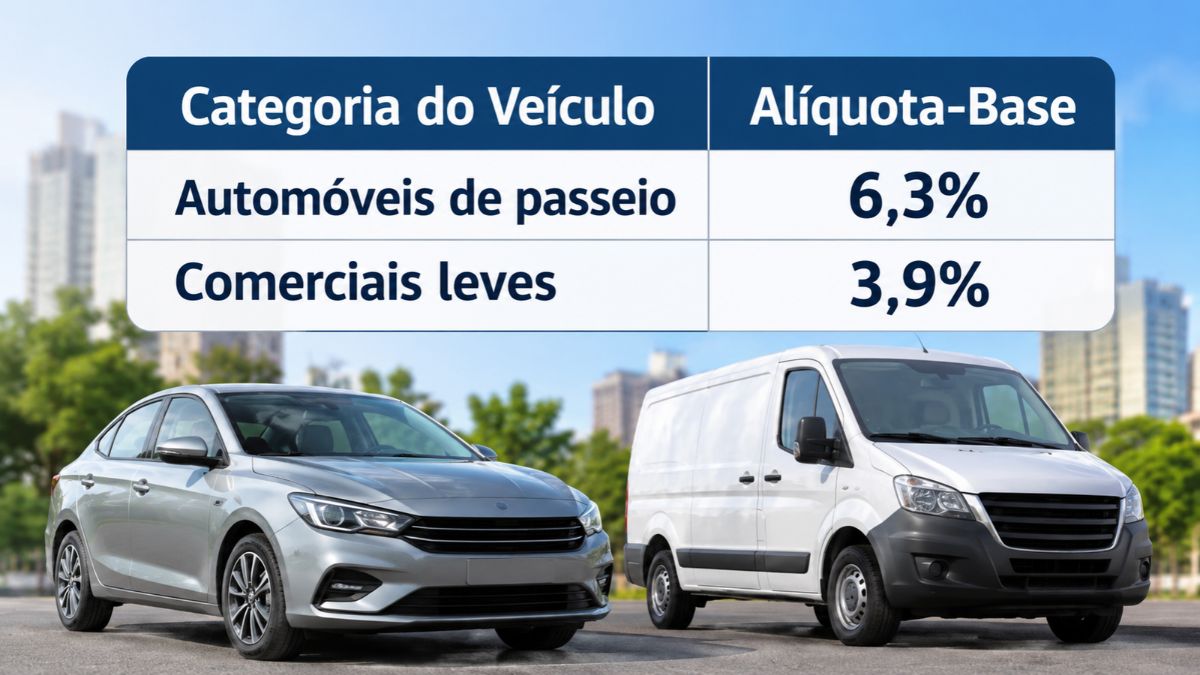
A tabela do Imposto Seletivo estabelece alíquota-base de 6,3% para automóveis de passeio e 3,9% para comerciais leves, substituindo gradualmente o IPI tradicional a partir de 2027. O cálculo final resulta da soma ou subtração de pontos percentuais aplicados sobre a taxa base, variando conforme segurança, densidade industrial, potência e matriz energética.
Potência do motor altera alíquota em 2027
A potência do motor influencia diretamente no valor do Imposto Seletivo 2027, concedendo descontos aos motores menos potentes e sobretaxando modelos de alta performance.
- Até 74,7 cv: desconto de 2,15 pontos porcentuais sobre a alíquota-base.
- Entre 74,8 cv e 394,2 cv: aplicação progressiva de acréscimos proporcionais à cavalagem.
- Acima de 394,2 cv: acréscimo máximo de 6,5 pontos percentuais na alíquota.
Alíquotas para elétricos, híbridos e a combustão
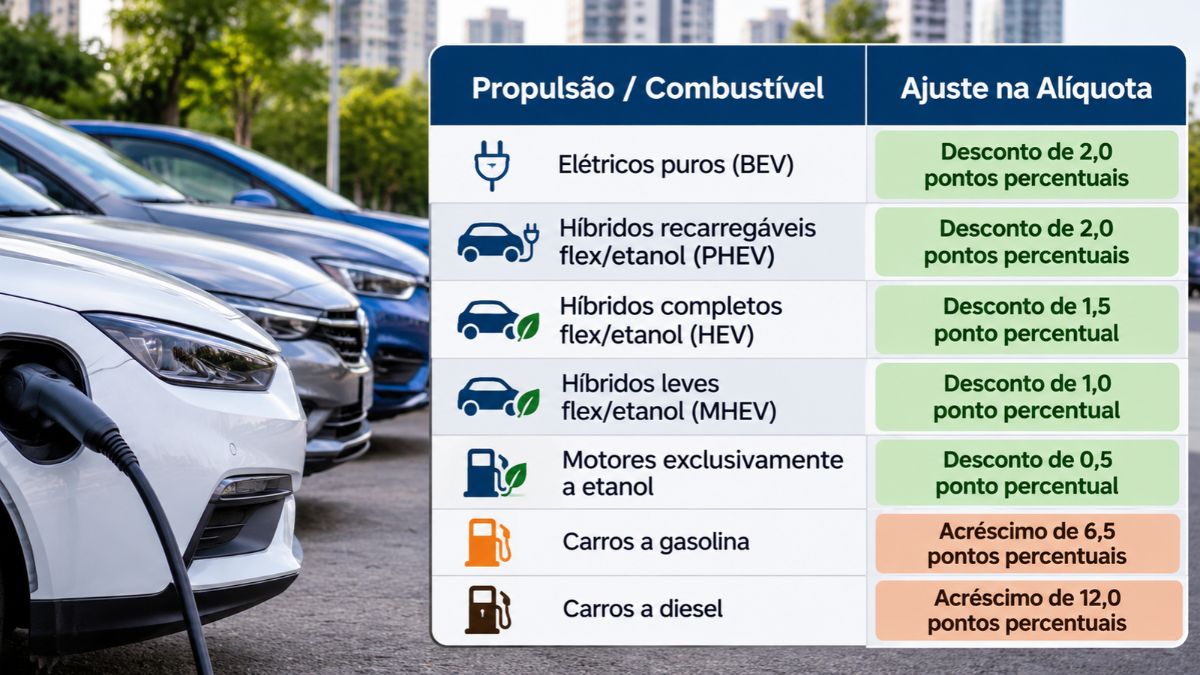
Os carros elétricos e híbridos flex recebem desconto no Imposto Seletivo, enquanto carros a gasolina e a diesel sofrem aumento na tributação final. A reforma tributária utiliza o IPI Verde como régua ambiental para incentivar a descarbonização do setor automotivo.
A tributação incorpora, assim, um critério de pegada ambiental que vai além do valor do veículo. A lógica é aproximar o Imposto Seletivo de um mecanismo de desestímulo a produtos com maior impacto ambiental, conceito conhecido internacionalmente como Sin Tax.
Os híbridos flex fabricados no Brasil podem receber incentivos adicionais pelo uso do etanol, combustível com menor impacto líquido de carbono, enquanto modelos a gasolina e diesel, especialmente os de maior potência, ficam sujeitos a uma carga tributária mais elevada.
Risco de contestação da MP 1.399/2026 no Congresso
A MP 1.399/2026 precisa de aprovação no Congresso Nacional dentro de seu prazo de vigência, de até 120 dias, para validar o Imposto Seletivo em 2027. Caso a votação não seja concluída a tempo, tributaristas alertam para impasses legais relacionados aos princípios constitucionais da noventena (prazo de 90 dias após a publicação) e da anterioridade anual (cobrança no exercício seguinte).
As alíquotas fixadas na Medida Provisória possuem caráter temporário e vigência prevista até o encerramento de 2027. O Poder Legislativo deverá definir a estrutura tributária definitiva do setor automotivo ao longo do ano de 2027, para que passe a vigorar em 2028.
Impacto dos impostos no preço final dos carros
O preço dos carros e o portfólio de produtos das montadoras passarão por ajustes diretos a partir da implementação do tributo. Os fabricantes já trabalham o planejamento industrial para ampliar a oferta de versões 1.0 flex e eletrificadas, ao mesmo tempo em que encarecem a produção de modelos movidos puramente a combustíveis fósseis.
A reformulação tributária reorganiza as opções de compra do consumidor final, o que favorece a migração do mercado brasileiro para veículos de menor cilindrada e sistemas de propulsão limpa.