
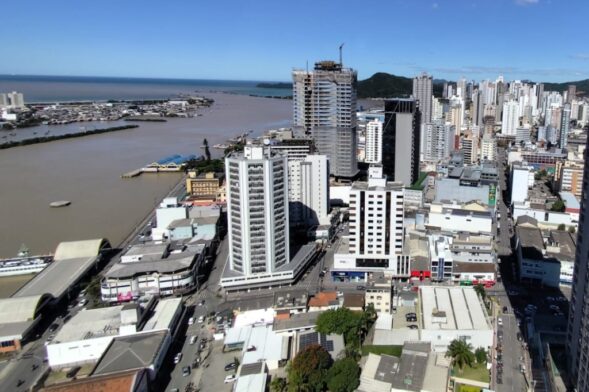
Uma sardinha fresca vendida na Foz do Itajaí e uma lancha produzida em um estaleiro da região ajudam a entender como a reforma tributária chega ao litoral catarinense. Os dois produtos ilustram pontas diferentes da mudança. De um lado, alimentos da cesta básica recebem tratamento favorecido. De outro, embarcações de recreio entram no alcance do Imposto Seletivo.
Para as empresas de serviços, a mudança passa por outra conta. O efeito sobre a margem depende também de quais compras geram créditos tributários e de quanto a empresa consegue aproveitar desses créditos. Na prática, a mesma reforma levanta perguntas diferentes para quem compra, quem fabrica e quem presta serviços.
O que muda nas compras das famílias
A sardinha fresca e a enlatada ajudam a entender por que dois produtos parecidos na prateleira podem ter tratamentos tributários diferentes. Para o consumidor catarinense, há ainda o calendário de transição, que mantém tributos atuais convivendo com os novos. Essa sobreposição ajuda a explicar por que uma mudança de alíquota pode ter um efeito diferente do esperado no caixa do supermercado.
— Na nota da sardinha fresca, do arroz e do feijão, a CBS e o IBS vão aparecer zerados. O ICMS continua lá, porque só deixa de existir em 2033. Muitos desses alimentos já não pagavam PIS e Cofins, então em boa parte dos casos o zero novo ocupa o lugar de um zero antigo. Em Santa Catarina ainda tem um agravante: a isenção de ICMS do arroz, do feijão e das farinhas vence em 31 de dezembro. Sem prorrogação, esses produtos podem ficar mais caros justamente no mês em que todo mundo vai ouvir falar em imposto zero — afirma Antonio Nóboa, contador, CFO(BR)® certificado pelo IBEF-SP e diretor executivo da NTW Contabilidade Itajaí.
Como a reforma afeta o setor náutico
Nos estaleiros do litoral catarinense, o destino da embarcação e a finalidade de uso ajudam a definir o tratamento tributário. Uma lancha de recreio vendida no Brasil, uma embarcação destinada à pesca e um iate produzido para exportação representam operações diferentes. Para quem fabrica ou compra, essa distinção entra na formação do preço e nas condições negociadas para a entrega.
— Uma lancha encomendada em dezembro e entregue em março pode atravessar duas regras. Para janeiro, o governo propôs manter o IPI por mais um mês, numa emenda que o Congresso ainda precisa aprovar. A partir de fevereiro entra o Imposto Seletivo, que pela Medida Provisória 1.399 chega a 12% nos barcos a motor de recreio. E o modelo definitivo só vem em 2028. A proposta precisa dizer em que data o preço foi calculado, quais tributos estão incluídos nele e o que acontece se a regra mudar antes da entrega. Com o barco de pesca e com o iate exportado essa preocupação não existe, porque os dois ficaram fora do Seletivo — orienta o diretor executivo da NTW Contabilidade Itajaí.
Por que empresas de serviços precisam refazer as contas
Uma agência de cargas em Navegantes, uma empresa de software em Balneário Camboriú e uma academia em Itapema podem sentir a mudança de formas diferentes. Entre os fatores que pesam estão o volume de despesas que geram créditos, a participação da folha de pagamento nos custos e o perfil do cliente.
Uma agência que atende outras empresas pode ter espaço para negociar considerando os créditos que o cliente consegue aproveitar. Já uma academia que vende planos diretamente ao consumidor precisa avaliar quanto consegue repassar no preço e quanto absorveria na margem.
— Pense em duas empresas no Lucro Presumido, cada uma faturando R$ 100 mil por mês. Hoje as duas pagam R$ 3.650 de PIS e Cofins. Uma é distribuidora e compra R$ 70 mil em mercadorias, que geram crédito. Com a CBS de 2027, ela fica perto de R$ 3.400, praticamente o que já paga. A outra é uma empresa de software, cujo maior custo é a folha de pagamento. Com R$ 20 mil de compras que geram crédito, a conta sobe para perto de R$ 9 mil. O exemplo é simplificado, mas a diferença é real, porque folha de pagamento não gera crédito — exemplifica o contador, CFO(BR)® certificado pelo IBEF-SP.
O que as empresas podem revisar antes da virada
Um ponto de partida é mapear as compras que podem gerar créditos, simular a margem dos principais produtos ou serviços e separar os contratos que atravessam a virada do ano. Nos contratos de prazo mais longo, vale identificar quais preveem revisão de preço em caso de mudança tributária.
— A primeira providência é uma reunião de direção antes de 15 de dezembro. Nela, a empresa refaz o preço de cada produto ou serviço com a alíquota nova, separa os contratos que atravessam a virada sem cláusula de revisão e olha a margem cliente por cliente. Há um pedido das entidades do comércio para adiar a obrigação para 2028, mas até hoje nenhuma lei mudou a data, e eu não planejaria 2027 contando com isso. Quem está no Simples e pediu o regime regular tem até 20 de dezembro para cancelar — diz Antonio Nóboa.