
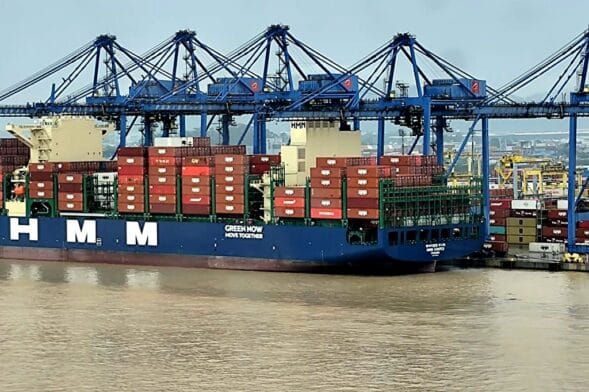
Três decisões tributárias chegaram juntas à mesa do empresário de Itajaí e região neste fim de outubro. A que vence primeiro é a do Simples Nacional, nesta sexta-feira, dia 30, daqui a dois dias. A segunda alcança quem importa pelo porto de Itajaí ou pelo terminal de Navegantes com tratamento tributário diferenciado, e depende de um documento antigo que quase ninguém foi procurar ainda. A terceira mexe no preço de qualquer empresa que venda para outra empresa, e começa a valer em janeiro.
Em janeiro de 2027 a CBS assume o lugar do PIS e da Cofins. As alíquotas do IPI são reduzidas a zero, com exceção dos produtos que tenham industrialização incentivada na Zona Franca de Manaus, critério que não depende de onde fica a fábrica. Entra em cena o Imposto Seletivo, com alíquotas ainda em definição.
A mudança que pesa mais no litoral catarinense está no endereço da arrecadação. No ICMS, parte do imposto fica onde a mercadoria sai. Foi essa regra que permitiu a Santa Catarina montar o tratamento tributário diferenciado da importação, previsto na Lei 17.763/2019 e no artigo 246 do Anexo 2 do RICMS catarinense. A empresa habilitada recolhe o ICMS de forma antecipada e reduzida no desembaraço, 2,6% sobre a base de cálculo nos primeiros 36 meses e 1% depois disso, e sai com crédito presumido na venda interestadual.
Com o IBS e a CBS cobrados onde está o consumo, e com crédito ao longo de toda a cadeia, essa oferta perde força. Quem montou a operação contando com ela precisa refazer a conta antes de 2029.
A decisão que vence nesta sexta, 30 de outubro
Para o optante do Simples Nacional, o prazo para escolher o regime regular de IBS e CBS, com efeito sobre o primeiro semestre de 2027, termina em 30 de outubro. A opção de ingresso no Simples para 2027 já fechou, em 15 de outubro.
Entre 3 de novembro e 20 de dezembro abre a janela para cancelar as opções feitas, e esse cancelamento é irretratável para o período correspondente. Os efeitos de tudo isso começam em 1º de janeiro de 2027.
Existe uma segunda janela, em março de 2027, com efeito no segundo semestre. Ela merece atenção porque vale apenas para a opção pelo regime regular de IBS e CBS, destinada a quem permanecer no Simples sem aderir agora. Para o ingresso no Simples Nacional em 2027 não há nova chance em março.
— Em outubro muita empresa decidiu no susto, olhando a própria alíquota e mais nada — diz o Diretor Executivo da NTW Contabilidade Itajaí e CFO(BR) certificado pelo IBEF-SP, Antonio Nóboa.
— Até dezembro ainda dá para refazer essa conta com calma, e depois dela o ano corre inteiro em cima da escolha — completa.
O que acontece com o TTD (Tratamento Tributário Diferenciado) a partir de 2029
A partir de 2029, o benefício sai aos poucos. O artigo 128 do ADCT fixa as alíquotas do ICMS e do ISS, de 2029 a 2032, em proporções das alíquotas previstas nas respectivas legislações: nove décimos em 2029, oito décimos em 2030, sete décimos em 2031 e seis décimos em 2032. São percentuais de transição aplicados sobre a alíquota de cada legislação.
Portanto, os benefícios e incentivos ligados a esses impostos caem na mesma proporção, e em 2033 o artigo 129 extingue os dois impostos. O TTD 409, o TTD 410 e o TTD 411 terminam com eles.
Além disso, existe compensação prevista. A Emenda Constitucional 132/2023 criou, no artigo 12, o Fundo de Compensação de Benefícios Fiscais, com R$ 160 bilhões a valores de 2023, bancados pela União e pagos entre 1º de janeiro de 2029 e 31 de dezembro de 2032.
Porém, ter TTD não basta para receber. A habilitação corre de 1º de janeiro de 2026 a 31 de dezembro de 2028, e a Portaria RFB 635/2025 exige ato concessivo emitido pela unidade federada até 31 de maio de 2023, ou ato autoaplicável em vigor naquela data, ou migração realizada até 16 de abril de 2025. Além das datas, a norma examina a natureza do benefício e traz condições e exclusões.
Na prática isso separa as empresas da região em dois grupos. Uma parte vai abrir a pasta do ato concessivo e concluir que se enquadra sem precisar mexer em nada. Outra parte vai concluir que não se enquadra do jeito que está hoje, e para essa existe caminho de adequação a examinar, com decisões que precisam ser tomadas dentro da janela que fecha em 31 de dezembro de 2028. Duas empresas vizinhas, com o mesmo tipo de benefício, podem terminar em lados diferentes dessa linha. Descobrir de que lado a empresa está é uma conferência documental, feita uma vez.
Quem compra de você também muda de conta
Os 11 municípios da Associação dos Municípios da Região da Foz do Rio Itajaí, a AMFRI, não sentem a reforma do mesmo jeito. Itajaí e Navegantes concentram porto, comércio exterior e indústria de pescado. Balneário Camboriú, Itapema, Bombinhas, Porto Belo, Penha e Balneário Piçarras vivem de turismo, construção e serviços. Camboriú, Ilhota e Luiz Alves somam agronegócio e indústria. Em todos eles há uma conta que costuma ficar de fora da análise, a conta do cliente.
— O empresário simula a própria carga tributária e para por aí — explica Nóboa, mentor em finanças corporativas pelo IBEF-SP e especialista em contabilidade e tributação no agronegócio.
— Para quem vende para indústria e para revenda, a simulação que importa é a do crédito do outro lado da nota. —
A NTW chegou a Itajaí e região
A NTW Contabilidade Itajaí é a primeira unidade da rede NTW no litoral catarinense. A rede tem 35 anos, mais de 280 unidades no Brasil, em Portugal e em Moçambique, e mais de 23 mil clientes atendidos. A certificação ISO 9001:2015 é da rede e alcança as unidades franqueadas.
À frente da unidade está Antonio Nóboa. Foram 29 anos como diretor financeiro em seis países da América Latina, em energia, infraestrutura, logística de grãos e terminais portuários. É contador, CFO(BR) certificado pelo IBEF-SP, certificado nº 301, mentor em finanças corporativas pela mesma entidade e especialista em contabilidade e tributação no agronegócio pelo Agro Tributário. Tem Pós e MBA pela FGV, Finanças pela Fundação Dom Cabral, formação pela London Business School, MBA em Gestão do Agronegócio pela USP/ESALQ e IFRS pelo ICAEW. É membro da Sociedade Rural Brasileira, do IBGC e da BSCA. É autor de ‘Finanças Corporativas para o Agronegócio’, que está em impressão pela Editora Cátedra.