
Durante anos, cidades disputaram turistas, indústrias, moradores e investimentos imobiliários. A próxima disputa pode ser por algo menos visível: capacidade de processamento.
Em 15 de setembro de 2026, o Brasil sancionou a Lei nº 15.504, criando o Redata — Regime Especial de Tributação para Serviços de Datacenter. A nova legislação reduz tributos sobre equipamentos destinados à implantação, modernização e ampliação dessas estruturas e inclui explicitamente serviços ligados à computação em nuvem, processamento de alto desempenho e treinamento e inferência de modelos de inteligência artificial. Artigo – Semana passada
Mas talvez o ponto mais importante do Redata não seja tributário. É territorial.
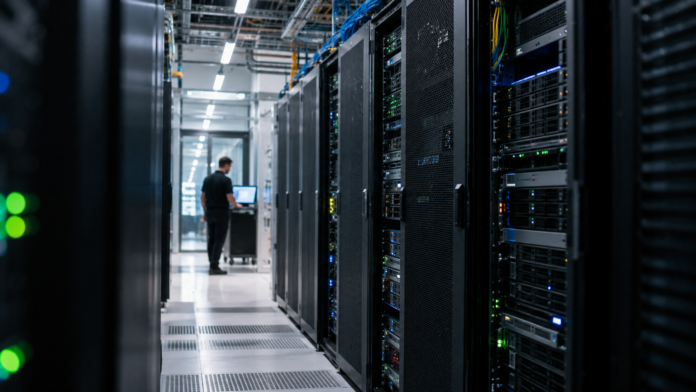
Um data center pode parecer uma empresa de tecnologia. Na prática, é uma infraestrutura física intensiva em capital, eletricidade, conectividade, refrigeração, segurança e, dependendo da tecnologia utilizada, água.
Segundo o governo federal, apenas os pedidos associados ao setor já somavam 38 GW de demanda por conexão ao sistema elétrico. Desses, 7,1 GW foram associados a aproximadamente R$ 159 bilhões em investimentos potenciais nos próximos anos. Importante: pedidos de conexão não são projetos contratados, mas o volume revela a dimensão da corrida que está se formando. Artigo – Semana passada
Energia também virou localização
E é justamente aí que as cidades entram na equação. Energia passa a ser localização.
Durante muito tempo, um empreendimento industrial procurava rodovias, portos, fornecedores e mão de obra.
Um data center pergunta primeiro: há energia disponível, confiável e em escala? Depois, pergunta sobre fibra óptica, redundância de rede, disponibilidade de terrenos, segurança física, licenciamento, conectividade internacional e condições ambientais para refrigeração.
A localização digital volta a depender profundamente da geografia física, e alguns países já descobriram isso da maneira mais difícil.
Na Irlanda, que atraiu grandes operações de tecnologia durante anos, os data centers consumiam apenas 5% da eletricidade medida no país em 2015. Em 2025, chegaram a 23% de toda a eletricidade consumida, superando inclusive o consumo residencial urbano, de 18%. A Irlanda ganhou investimento, infraestrutura digital e relevância tecnológica, mas ganhou também um novo problema de planejamento energético.
O aprendizado é importante: atrair data centers sem planejar energia antes pode transformar oportunidade econômica em restrição de infraestrutura.
Singapura oferece outro exemplo. Em 2019, o país decidiu suspender temporariamente novos data centers porque terra, energia e água estavam sendo pressionadas. O crescimento só começou a ser liberado novamente em 2022, sob critérios muito mais rígidos de eficiência energética e sustentabilidade. Em 2023, Singapura selecionou apenas quatro projetos para uma nova capacidade de aproximadamente 80 MW. Depois, criou uma estratégia para liberar pelo menos 300 MW adicionais, condicionada a maior eficiência e uso de energia verde.
A conclusão é importante: depois de atrair a indústria, passou a escolher quais data centers queria receber.
Essa talvez seja uma lição importante para o Brasil. Artigo – Semana passada
E Santa Catarina?
E Santa Catarina? O estado já possui um ativo que não pode ser ignorado: um ecossistema tecnológico relevante.
O setor de tecnologia catarinense faturou R$ 47,9 bilhões em 2025, crescimento de 12,7% em relação ao ano anterior, quase o dobro da média brasileira. O estado chegou a 102,2 mil empregos formais em tecnologia, tornando-se o segundo maior polo gerador de empregos do setor no país, segundo o Observatório ACATE 2026. Artigo – Semana passada
Florianópolis merece atenção especial: tecnologia representa cerca de 21% do PIB municipal, com aproximadamente 44,8 mil empregos formais e faturamento de R$ 14 bilhões no setor em 2025. Mas talento tecnológico, sozinho, não atrai infraestrutura computacional; é necessário energia, e houve mudanças importantes no mapa elétrico catarinense.
Em março de 2026, entrou em operação uma nova estrutura de transmissão de 525 kV ligando Itajaí 2, Joinville Sul e o Paraná. Segundo o Operador Nacional do Sistema, essa expansão melhora o atendimento energético de médio e longo prazo justamente para o Norte de Santa Catarina e o Vale do Itajaí.
Isso não significa automaticamente que Joinville ou Itajaí estejam prontas para receber grandes data centers, mas significa que, ao avaliar essa nova economia, há um corredor territorial catarinense que merece investigação muito séria. Artigo – Semana passada
Quem poderia competir? Eu não faria um ranking agora porque, sem conhecer a capacidade firme disponível em cada subestação, a redundância, o preço da energia e da fibra, seria especulativo. Mas colocaria pelo menos quatro regiões na mesa.
Florianópolis e Grande Florianópolis têm o maior ecossistema tecnológico do estado, universidades, pesquisa e empresas digitais. O desafio é a disponibilidade de grandes terrenos, o custo imobiliário e a capacidade elétrica específica.
Joinville combina indústria, tecnologia, território, capital empresarial e, agora, uma infraestrutura elétrica de transmissão reforçada.
O Vale do Itajaí — especialmente Itajaí, Navegantes e entorno — possui forte infraestrutura econômica e logística e está no eixo beneficiado pela nova transmissão de 525 kV.
Blumenau tem tradição tecnológica e industrial e já integra, junto a Florianópolis e Joinville, um dos principais polos de TI catarinenses.
Mas existe um detalhe decisivo: a cidade que desejar competir por essa infraestrutura precisará deixar de pensar apenas em incentivos tributários. Precisará conhecer sua capacidade energética disponível, planejar novas conexões, garantir fibra redundante, estabelecer critérios de uso de água, estudar áreas adequadas e acelerar o licenciamento sem diminuir os padrões ambientais. Artigo – Semana passada
O que isso tem a ver com o mercado imobiliário?
Grandes infraestruturas mudam territórios. Portos fizeram isso, aeroportos fizeram isso, rodovias fizeram isso, clusters industriais fizeram isso.
Data centers podem não criar dezenas de milhares de empregos diretos depois de concluídos, mas carregam investimentos de capital muito elevados e podem atrair ecossistemas de telecomunicações, cloud, inteligência artificial, segurança digital e serviços empresariais.
Para incorporadores e proprietários de grandes áreas, surge uma nova pergunta na análise de landbank: o futuro valor de determinado território dependerá apenas de mobilidade, vista, turismo e crescimento populacional — ou também de energia e conectividade digital?
E, para prefeitos, talvez apareça uma inversão interessante. Durante décadas, cidades perguntaram: “Como atraímos empresas?” A próxima pergunta pode ser: “Temos infraestrutura suficiente para que elas consigam vir?” Artigo – Semana passada
A inteligência artificial parece não ter endereço. Mas cada resposta que ela produz nasce em algum lugar. E os territórios capazes de oferecer energia, conectividade e infraestrutura serão cada vez mais parte da economia que existe por trás dela.
O dado mais poderoso, para mim, é este contraste:
Parece que, agora, o mais importante para líderes públicos e privados não é saber se Santa Catarina está pronta para este movimento, mas ter consciência de que, em um mercado cada vez mais voltado à moradia, encontrar a raiz do desenvolvimento de um destino é a chave para a consistência da venda e da valorização.
Seu território possui essa consciência?